Inicio
Regla del 50/30/20 de Finanzas Personales ¿Y si sí?
Regla del 50/30/20 de Finanzas Personales ¿Y si sí?
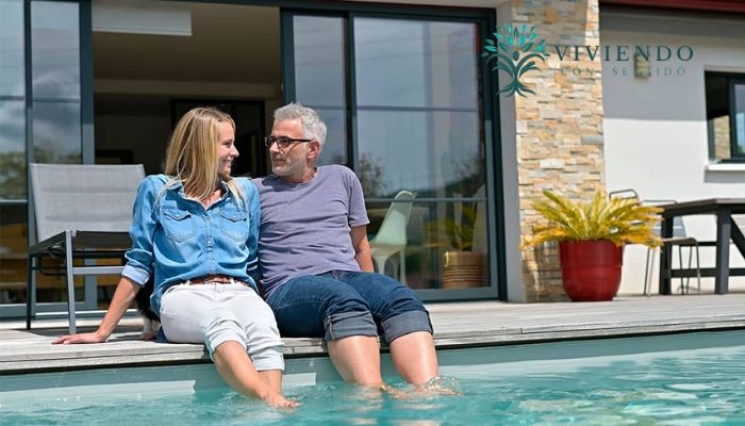
La base para construir un patrimonio a largo plazo es una de las grandes metas de las personas que quieren cultivar su salud financiera.
En VIVIENDO CON SENTIDO tocamos temas que se relacionan directamente con la formación de SER. Desde diversas perspectivas la salud mental, física, espiritual corresponden a esferas de la vida. La salud financiera complementa esta visión.
Es cierto que en nuestro proceso de desarrollo como personas, a lo largo de nuestra vida, aprendemos con base a experiencias vividas y configuramos nuestra visión del mundo, pero también es cierto que hay un punto en el que somos responsables de nuestras decisiones.
Hoy te compartimos la Regla 50/30/20 publicada en el libro "All Your Worth: The Ultimate Lifetime Money Plan” de Elizabeth Warren. Aunque en realidad sólo es una referencia porque esta regla se fundamenta en otros autores. Es interesante porque proviene de la cultura capitalista estadounidense cimentada en el consumo.
El precepto del ahorro consistía en el saldo entre los ingresos obtenidos menos los gastos y compromisos de pago. En una cultura del consumismo esto es una trampa.
A partir de la Regla del 50/30/20 el concepto de ahorro cambió. Ahorro es un porcentaje (20%) que se quita de los ingresos, y el saldo es el nuevo monto para pago de gastos fijos y variables. Es decir, tomamos primero el ahorro y luego nos ajustamos a lo que queda.
La Regla 50/30/20 de finanzas personales
Este modelo divide el ingreso neto (después de impuestos) en tres grandes bloques para garantizar liquidez y capacidad de ahorro:
50% — Necesidades Básicas (Gastos Fijos). Pagos indispensables para mantener la operatividad diaria. Vivienda (renta o hipoteca), servicios (agua, luz, gas, internet), alimentación básica, transporte y seguros obligatorios.
30% — Deseos (Gastos Variables). Estilo de vida y consumo personal. Entrenamientos, salidas a restaurantes, viajes, suscripciones y pasatiempos.
20% — Patrimonio y Futuro (Ahorro e Inversión). Recursos destinados a acumular activos. Fondo de emergencia, aportaciones a la cuenta de retiro, portafolios de inversión y pago acelerado de deudas de alto interés.
Pero ¿Es posible llevarlo a cabo?
Este método te ayuda a reconocer los gastos por necesidades, caprichos y ahorros para lograr un mayor equilibrio en tus finanzas personales. Y es aquí cuando sin importar tu nivel de ingresos, nuestro cerebro suele jugarnos en contra.
Ejecutar la regla en nuestras finanzas personales no es un problema de falta de voluntad o ignorancia financiera. Nuestro cerebro evolucionó para garantizar la supervivencia en un entorno de escasez inmediata, mientras que la planificación financiera requiere abstraer recompensas a largo plazo.
Existen cuatro mecanismos que explican por qué tendemos a romper este esquema:
Mejor ahora que mañana. Vivir en modo supervivencia.
Asegurar un recurso hoy siempre fue más ventajoso que esperar uno mañana. Tu cerebro procesa las recompensas inmediatas liberando dopamina al instante cuando compras algo dentro del 30% de los "para eso trabajo”. En cambio, ahorrar o invertir para el futuro activa la zona de la lógica y la planificación de nuestro cerebro, que consume mucha más energía mental. Ahí entra en modo "evitar la fatiga”.
Tu "Yo del futuro” es un completo extraño
Estudios de resonancia magnética funcional muestran que cuando las personas piensan en sí mismas en el futuro (de aquí a 10 o 20 años), su cerebro activa las mismas regiones que cuando piensan en un extraño. ¿Le harías una transferencia a un extraño hoy para que te lo regrese multiplicado dentro de 20 años?
Inflación del Estilo de Vida
A medida que aumentan los ingresos, la línea entre la categoría del 50% (Necesidades) y el 30% (Deseos) se borra químicamente debido al fenómeno de la adaptación hedonista. ¡Es un lujo pero creo que lo valgo! ¡Para eso trabajo! ¡Más me merezco!
Lo que antes era un lujo como un café de Starbucks cuando incrementas tus ingresos se vuelve algo "normal” para que tu cerebro evite la sensación de pérdida.
Pensar cansa
Tener que decidir cada vez que estoy frente a una opción de compra requiere consumo de energía. La corteza prefrontal se agota con cada decisión acumulada durante el día. Al final de la jornada, la capacidad de autocontrol es prácticamente nula, lo que detona compras impulsivas. No pases por un Miniso después de un día intenso de trabajo.
¿Qué hacer?
Para superar estas barreras, la solución no es exigir mayor disciplina, sino rediseñar el entorno:
Lo que no ves no lo extrañas. Automatiza una transferencia del 20 % de tu ingreso directo a tu fondo de inversión o al pago de tu fondo de retiro. Así de drástico. Antes de "sentir” que lo perdiste.
No nos dejes caer en la tentación. Desvincula las tarjetas de crédito de suscripciones, evita llevar en tu cartera tu tarjeta de crédito a todos lados. Modera el uso de tus redes sociales.
Humaniza a tu "Yo del Futuro". Interioriza tus pensamientos en simular escenarios exitosos del futuro, una casa con piscina, un viaje de adultos por europa, un proyecto de emprendimiento exitoso, pero tu como protagonista. No sueños fantásticos, Si pensamientos posibles.
En VIVIENDO CON SENTIDO compartimos contenido de alta calidad para personas que como tú, buscan incrementar su estado de consciencia y bienestar. Te invitamos a explorar nuestro contenido. Deja tus comentarios para enriquecer la conversación ¡Comparte este artículo a alguien de tu comunidad!
Esta publicación aún no tiene comentarios disponibles.